alle Beiträge
Organschaft – finanzielle Eingliederung und kein widersprüchliches Verhalten
Finanzielle Eingliederung bei der umsatzsteuerlichen Organschaft:
Organschaft, finanzielle Eingliederung, Willensdurchsetzung, Stimmrechtsmehrheit, Mehrheitsbeteiligung am Kapital
BFH bestätigt seine geänderte Rechtsprechung zum Vorliegen einer finanziellen Eingliederung mit Urteil vom 02.06.2026, V R 36/24. Eine finanzielle Eingliederung kann auch vorliegen, wenn der Organträger die für Gesellschafterbeschlüsse erforderliche qualifizierte Stimmenmehrheit nicht erreicht. Maßgeblich ist, dass er die Mehrheitsbeteiligung am Kapital hält und den einzigen Geschäftsführer der Organgesellschaft stellt.
Daneben behandelt das Urteil die Folgen der Rechtsprechungsänderung nach § 176 AO. Organträger und Organgesellschaft müssen übereinstimmend und nicht widersprüchlich agieren.
Worum geht es grundsätzlich?
Nach § 2 Abs. 2 Nr. 2 Satz 1 UStG wird die gewerbliche oder berufliche Tätigkeit einer juristischen Person nicht selbständig ausgeübt, wenn sie nach dem Gesamtbild der tatsächlichen Verhältnisse finanziell, wirtschaftlich und organisatorisch in das Unternehmen des Organträgers eingegliedert ist. Unter der finanziellen Eingliederung einer juristischen Person in das Unternehmen des Organträgers ist der Besitz der entscheidenden Anteilsmehrheit an der Organgesellschaft zu verstehen, die es dem Organträger ermöglicht, durch Mehrheitsbeschlüsse seinen Willen in der Organgesellschaft durchzusetzen (Eingliederung mit Durchgriffsrechten). Bislang ist die Finanzverwaltung noch der Auffassung (Abschnitt 1.8 Abs. 5 UStAE), dass für den Fall, dass die Beteiligungsverhältnisse den Stimmrechtsverhältnissen entsprechen, die finanzielle Eingliederung gegeben ist, wenn die Beteiligung mehr als 50 % beträgt, sofern keine höhere qualifizierte Mehrheit für die Beschlussfassung in der Organgesellschaft erforderlich ist.
Vom Stimmrechtsprinzip zur gesicherten Willensdurchsetzung
Nach der früheren BFH-Rechtsprechung musste der Organträger grundsätzlich über die Mehrheit der Stimmrechte verfügen. Verlangte die Satzung für Beschlüsse eine qualifizierte Mehrheit, war auch diese erforderlich (vgl. u.a. BFH, Urt. v. 12.10.2016, XI R 30/14, DStR 2017, 198). Eine Sperrminorität genügte nicht (BFH, Urt. v. 08. 08. 2013, V R 18/13, DStR 2013, 1883).
Der EuGH hatte mit Urteil v. 01.12.2022 in der Rechtssache C-141/20 (Norddeutsche Gesellschaft für Diakonie) jedoch entschieden, dass die finanzielle Eingliederung bei einer Organschaft nicht voraussetzt, dass neben einer Mehrheitsbeteiligung damit zugleich auch eine Stimmrechtsmehrheit vorliegen muss.
Der BFH hatte mit Urteil v. 18.01. 2023, XI R 29/22 (XI R 16/18) als Nachfolgeentscheidung zu dem EuGH-Urteil in Änderung seiner vorherigen Rechtsprechung entschieden, dass die finanzielle Eingliederung i.S. des § 2 Abs. 2 Nr. 2 UStG zwar im Grundsatz erfordert, dass dem Organträger die Mehrheit der Stimmrechte an der Organgesellschaft zusteht. Eine finanzielle Eingliederung liegt aber auch dann vor, wenn die erforderliche Willensdurchsetzung dadurch gesichert ist, dass der Gesellschafter zwar über nur 50 % der Stimmrechte verfügt, er aber eine Mehrheitsbeteiligung am Kapital der Organgesellschaft hält und er den einzigen Geschäftsführer der Organgesellschaft stellt.
Ausgangsfall
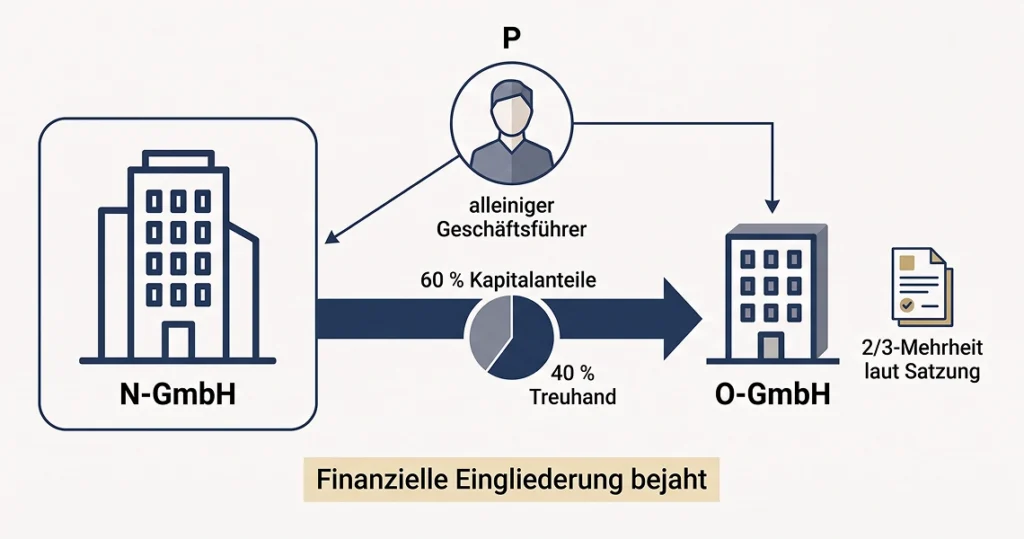
In dem Revisionsverfahren V R 36/24 ging es im Streitjahr 2012 um eine N-GmbH als alleinige Gesellschafterin einer O-GmbH. Eine natürliche Person P war sowohl einzelvertretungsberechtigter Geschäftsführer der N-GmbH als auch deren Alleingesellschafter sowie alleiniger Geschäftsführer der O-GmbH. In der Satzung der O-GmbH war geregelt, dass grundsätzlich alle Beschlüsse der Gesellschaft mit zwei Dritteln der in der Gesellschafterversammlung abgegebenen Stimmen gefasst werden müssen und dass, wenn nur ein Geschäftsführer vorhanden ist, dieser die Gesellschaft allein vertritt. Die N-GmbH hatte mit einer anderen GmbH einen Treuhandvertrag geschlossen. Danach hielt die N-GmbH 40 % ihrer Anteile an der O-GmbH als Treuhänderin für die andere GmbH als Treugeberin. Das Finanzamt hatte wegen des Treuhandvertrags eine finanzielle Eingliederung der O-GmbH und damit ein Organschaftsverhältnis mit der N-GmbH verneint.
Entscheidung des BFH
Der BFH hat mit Urteil v. 02.07.2026, V R 36/24, vorliegend die Organschaft bejaht. Zwar lag auf der Grundlage der früheren, durch das BFH-Urteil vom 18.01.2023, XI R 29/22 (XI R 16/18) geänderten BFH-Rechtsprechung keine finanzielle Eingliederung vor, da die N-GmbH nicht über die für die Beschlussfassung erforderliche Mehrheit von 2/3 verfügte (aufgrund des Treuhandvertrags betrug die Mehrheit lediglich 60 %). Hierauf kommt es lt. BFH infolge der durch das BFH-Urteil vom 18.01.2023, XI R 29/22 (XI R 16/18) geänderten Rechtsprechung aber nicht mehr an. Nach dem geänderten Maßstab genügt die Mehrheitsbeteiligung am Kapital der O-GmbH in Verbindung mit der der Stellung des einzigen Geschäftsführers. Beides lag im Streitfall vor.
Dass bei einer später erforderlichen Neubestellung eines Geschäftsführers keine alleinige Entscheidungsmacht der N-GmbH bestanden haben könnte, ist für den Streitzeitraum ohne Bedeutung. Dies könnte allenfalls ab dem tatsächlichen Erfordernis einer Neubestellung Folgen haben.
Hinweise für die Praxis
Mit der vorliegenden Entscheidung hat der BFH seine geänderte Rechtsprechung bestätigt, dass eine finanzielle Eingliederung anders als früher auch dann vorliegt, wenn die erforderliche Willensdurchsetzung durch den Organträger bei der Organgesellschaft dadurch gesichert ist, dass der Gesellschafter zwar nicht über die erforderliche Stimmrechtsmehrheit verfügt, aber eine Mehrheitsbeteiligung am Kapital der Organgesellschaft hält und er den einzigen Geschäftsführer der Organgesellschaft stellt.
Kein widersprüchliches Verhalten zwischen Organträger und Organgesellschaft erforderlich
Im Übrigen hat der BFH noch einmal sein Urteil vom 05.09.2024, V R 5/23, bestätigt. Sind die Voraussetzungen einer Organschaft im Sinne von § 2 Abs. 2 Nr. 2 UStG aufgrund geänderter Rechtsprechung erfüllt, setzt nach dieser Rechtsprechung die Aufhebung einer gegenüber der Organgesellschaft ergangenen Steuerfestsetzung voraus, dass der Organträger zur Vermeidung eines widersprüchlichen Verhaltens in Bezug auf § 176 Abs. 1 Satz 1 Nr. 3 AO einen Antrag auf Änderung der für ihn vorliegenden – und änderungsfähigen – Steuerfestsetzung stellt. Unerheblich ist dabei, dass vorher weder die Organgesellschaft noch der Organträger sich auf die diese Rechtsprechungsänderung berufen noch der Organträger Vertrauensschutz nach § 176 Abs. 1 Satz 1 Nr. 3 AO geltend gemacht hat. Denn hierauf kommt es lt. BFH im Hinblick auf den im Besteuerungsverfahren von Amts wegen zu beachtenden § 176 AO, dessen Änderungsschutz erst durch einen hierauf gerichteten Antrag des Organträgers entfällt, nicht an. Dies gilt auch unter Berücksichtigung insolvenzrechtlich bedingter Besonderheiten.
Mit dem BMF-Schreiben vom 01.04.2026, BStBl I 2026, 632, hat die Verwaltung bisher nur auf die EuGH-Rechtsprechung und sich daran anschließende BFH-Rechtsprechung vom 29.08.2024, V R 14/24, DStR 2024, 2760 zur Nichtsteuerbarkeit von Innenleistungen im Organkreis im Zusammenhang mit den nichtwirtschaftlichen Bereichen i. e. S. reagiert. Eine Äußerung der Finanzverwaltung zur geänderten BFH-Rechtsprechung hinsichtlich der Kriterien zur finanziellen Eingliederung fußend auf der EuGH-Rechtsprechung steht noch aus.
Die Entscheidung zeigt einmal mehr, dass die umsatzsteuerrechtliche Organschaft erhebliche Stolpersteine in den Voraussetzungen der Erfüllung der Eingliederungsmerkmale bereit hält und hier oft guter Rat sinnvoll ist. Zudem zeugt die Entscheidung davon, dass es eigentlich einer großen Reform bedürfte. Bedauerlich, dass der Gesetzgeber erst zum 01.01.2030 eine „kleine“ Reform umsetzen möchte. Betroffene Unternehmen sollten die Schlüsse aus den Urteil ziehen und sich entsprechend aufstellen.
Bei Fragen melden Sie sich gern. Wir unterstützen und beraten Sie gern zu allen Fragen des Umsatzsteuer-, Zoll- und Verbrauchsteuerrechts.
Obwohl alle Beiträge nach bestem Wissen verfasst wurden, kann eine Haftung für den Inhalt nicht übernommen werden. I Stand 24.10.2026. Bilder sind teilweise KI-generiert.
Neues BMF-Schreiben E-Rechnung (15.10.2026): BMF konkretisiert Anforderungen an Rechnungsinhalt, Berichtigung und Übergangsregelungen
Wegfall des FernUSG – wird der Fernunterricht an die aktuelle Zeit angepasst!?
Wann ist der Zeitpunkt des Vorsteuerabzugsrechts – Schlussanträge kritisieren EuG
E-Rechnung: BMF schafft Klarheit bei Rechnungskorrekturen, Rabatten und Leistungsbeschreibungen
Vorsteueraufteilung bei gemischt genutzten Gebäuden - der BFH wird entscheiden müssen (V R 23/26)
Direktanspruch, Reemtsma-Anspruch – neue Entwicklungen – kein Abwarten der Insolvenz erforderlich – rechtzeitig Anträge stellen.
Neues zum Jahressteuergesetz 2026 – die neue Organschaftsregelung (Erklärungsverfahren) soll ein Jahr später als zunächst geplant kommen

Steuerbefreiung, Betreuung hilfsbedürftiger Personen, Leistungen aus einem Organkreis heraus, Organschaft, Mehrwertsteuergruppe, Organträger, Organgesellschaft
Aktuelle Entwicklungen beim Nachweis der Steuerfreiheit einer innergemeinschaftlichen Lieferung in Abholfällen